

「無担保ローンの審査に落ちた」「赤字決算や自営業で資金繰りが厳しい」と悩んでいませんか?
結論として「誰でも通る・審査が甘い」不動産担保ローンはありません。しかし、不動産担保ローンは個人の信用情報よりも不動産の担保価値を重視するため、他社で断られた方でも融資を受けられる可能性が十分にあります。
特に独自の審査基準を持つノンバンクであれば、赤字決算・高齢者・住宅ローン返済中(2番抵当)・共有持分などの難しい条件でも柔軟に対応してくれます。
この記事では、審査が柔軟なノンバンクから低金利な銀行系まで、状況別におすすめの不動産担保ローン4社を厳選しました。あなたにぴったりの借入先を見つけて、資金の悩みを解決しましょう。
| サービス名 | 申し込み対象 | 対象エリア | 金利 | 事務手数料 | 融資額 | 返済期間(回数) | 融資実行まで |
| スター不動産担保ローン 不動産担保ローン | 個人 事業性資金不可 | 全国 | 2.00〜8.50% | 2.2%~3.3% | 100万円〜1億円 | 最長30年 | – |
| AGビジネスサポート 不動産担保ローン | 個人事業主/法人 | 全国 | 3.24%~12.05%(※1) | 0~3.0% | 100万円~5億円 | 最長30年(360回以内) | 最短3日 |
| セゾンファンデックス 不動産担保ローン | 個人事業主/法人 | 全国 | 3.4%~9.9% | ~1.65% | 100万円~5億円(※2) | 1年~25年(12回~300回) | 最短3営業日 |
| 丸の内AMS 不動産担保ローン | 個人/個人事業主/ 法人 | 1都3県 | 3.8%~15.0% | 0~6.0% | 500万円〜5億円 | 最長35年(420回以内) | 最短2日 |
| MRF(エム・アール・エフ) 不動産担保ローン | 個人事業主/法人 | 全国 | 4.0~9.9% | 3.0% | 100万円~3億円 | 3年以内(~36回) 最大15年まで延長 | 数日間 |
※2 500万円未満のご融資が可能なエリアは東京都・神奈川県・千葉県・埼玉県のみとなります。
審査が甘い不動産担保ローンはある?審査基準と通りやすさの仕組み
「とにかく審査の甘いところを探している」という方は多いですが、不動産担保ローンの審査基準はどのようになっているのでしょうか。まずは通りやすさの仕組みを解説します。
法律上審査が甘い・誰でも通るローンは存在しない
結論から言うと、「審査が甘い」「ブラックでも絶対に借りられる」と公言している正規の金融機関は存在しません。
貸金業法という法律により、返済能力を超える貸付や、過度な借入を煽るような誇大広告(審査が甘い等)は厳しく禁止されているからです。もしそのような言葉を掲げている業者がいれば、違法な闇金である可能性が高いため絶対に手を出さないでください。
無担保ローンより審査に通りやすいと感じる理由
審査が甘いわけではないのになぜ通りやすいと言われるのでしょうか。それは、カードローンなどの無担保ローンと審査で重視するポイントが違うからです。
- 無担保ローン(カードローン等): 本人の年収・勤務先・信用情報だけで返済能力を判断するため、属性が悪いとすぐ審査落ちする。
- 不動産担保ローン: 万が一返済できなくなっても不動産を売却して回収できるため、本人の属性以上に不動産の価値を高く評価してくれる。
つまり、担保という保証がある分、金融機関側もリスクを低く抑えられるため、赤字決算・高齢者・過去の信用情報に不安があるという方でも融資を受けやすい仕組みになっています。
銀行系とノンバンク系の審査基準の違い
不動産担保ローンは大きく銀行系とノンバンク系(貸金業者)に分かれます。審査の通りやすさを重視するなら、ノンバンク系がおすすめです。
| 銀行系 | ノンバンク系 | |
| 審査の傾向 | 厳しい | 通りやすい |
| 重視する点 | 人の属性 + 不動産価値 | 不動産価値を最大限評価 |
| 融資スピード | 1ヶ月程度 | 数日〜1週間 (最短即日も) |
| 金利 | 低い | やや高め |
不動産担保ローンおすすめ4選【2026年最新】
不動産担保ローンは、会社ごとに対象者(個人・事業者)や審査で重視するポイントが異なります。 それぞれの基本スペックを一覧表で確認し、ご自身の希望や担保物件の条件に合う借入先を絞り込みましょう。
| サービス名 | 申し込み対象 | 対象エリア | 金利 | 事務手数料 | 融資額 | 返済期間(回数) | 融資実行まで |
| スター不動産担保ローン 不動産担保ローン | 個人 事業性資金不可 | 全国 | 2.00〜8.50% | 2.2%~3.3% | 100万円〜1億円 | 最長30年 | – |
| AGビジネスサポート 不動産担保ローン | 個人事業主/法人 | 全国 | 3.24%~12.05%(※1) | 0~3.0% | 100万円~5億円 | 最長30年(360回以内) | 最短3日 |
| セゾンファンデックス 不動産担保ローン | 個人事業主/法人 | 全国 | 3.4%~9.9% | ~1.65% | 100万円~5億円(※2) | 1年~25年(12回~300回) | 最短3営業日 |
| 丸の内AMS 不動産担保ローン | 個人/個人事業主/ 法人 | 1都3県 | 3.8%~15.0% | 0~6.0% | 500万円〜5億円 | 最長35年(420回以内) | 最短2日 |
| MRF(エム・アール・エフ) 不動産担保ローン | 個人事業主/法人 | 全国 | 4.0~9.9% | 3.0% | 100万円~3億円 | 3年以内(~36回) 最大15年まで延長 | 数日間 |
※2 500万円未満のご融資が可能なエリアは東京都・神奈川県・千葉県・埼玉県のみとなります。
セゾンファンデックス|大手グループの安心感と柔軟な独自審査
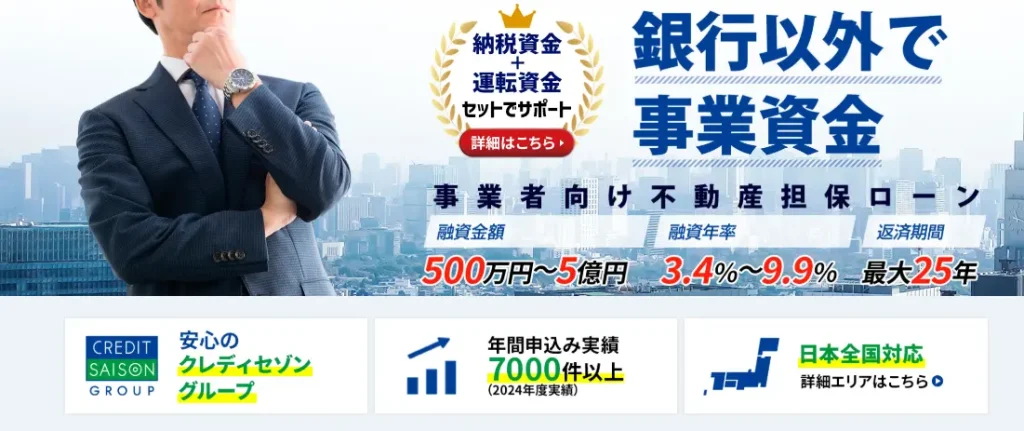
クレディセゾングループの安心感がありながら、銀行とは異なる独自の基準で担保評価を行ってくれる点が大きな魅力です。
| 金利 | 3.4%〜9.9% |
| 融資金額 | 100万円〜5億円※ |
| 対象エリア | 全国 |
| 申し込み対象 | 個人事業主 / 法人 |
| 事務手数料 | 〜1.65% |
| 返済期間(回数) | 1年〜25年(12回〜300回) |
| 融資実行まで | 最短3営業日 |
- 赤字決算や創業期でも相談可能: 直近の決算数値だけでなく、事業実態や担保余力を考慮して柔軟に審査を行います。
- 親族名義や2番抵当にも対応: 三親等以内の親族名義の不動産や、住宅ローン返済中の物件でも担保余力があれば前向きに検討してくれます。
- 手数料が上限1.65%と割安: 事務手数料が最大1.65%に抑えられており、初期費用を抑えて借入したい事業者におすすめです。
AGビジネスサポート|最短3日融資!赤字・税金未納でも相談できる事業者向け
アイフルグループの事業者向け融資専門会社で、スピードと柔軟な対応力に強みがあります。
アイフルグループの事業者向け融資専門会社で、スピードと柔軟な対応力に強みがあります。
| 金利 | 3.24%〜12.05%※ |
| 融資金額 | 100万円〜5億円 |
| 対象エリア | 全国 |
| 申し込み対象 | 個人事業主 / 法人 |
| 事務手数料 | 0〜3.0% |
| 返済期間(回数) | 最長30年(360回以内) |
| 融資実行まで | 最短3日 |
- 最短即日審査・最短3日融資: 急な資金ショートや納税資金など、急ぎの資金需要に迅速に対応してくれます。
- 決算内容だけで門前払いしない: 赤字決算や債務超過、税金未納がある状況でも、現状の売上推移や今後の事業改善計画を丁寧にヒアリングしてくれます。
- 最大5億円の大型融資枠: 最大5億円までの融資に対応しており、まとまった事業再生資金や設備投資にも適しています。
丸の内AMS|1都3県特化!共有持分や再建築不可など他社NG物件に強い
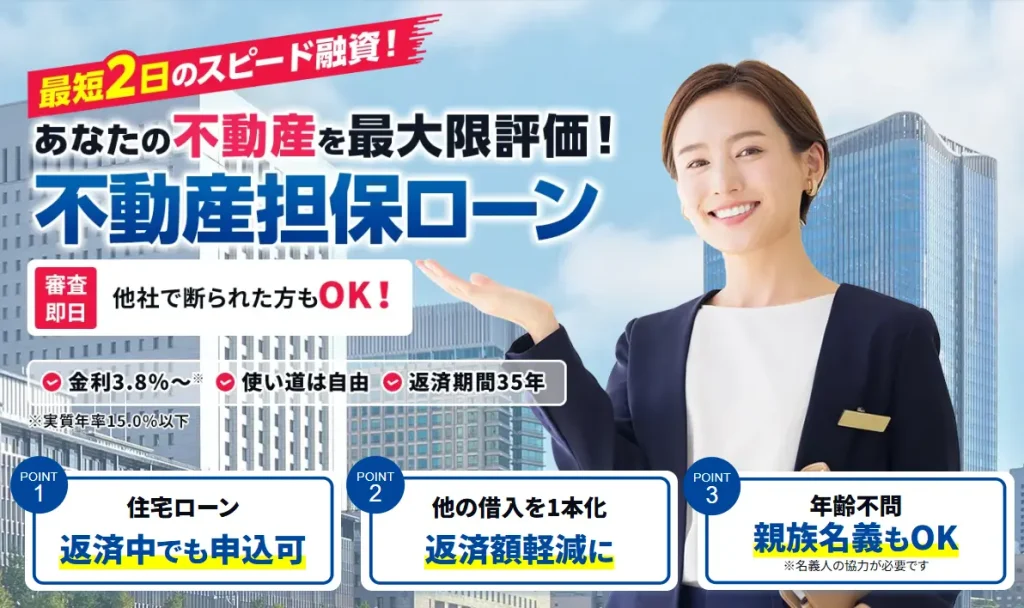
東京都・神奈川県・埼玉県・千葉県の不動産に特化し、権利関係が複雑な物件でも積極的に担保評価を行うノンバンクです。
| 金利 | 3.8%〜15.0% |
| 融資金額 | 500万円〜5億円 |
| 対象エリア | 1都3県(東京・神奈川・埼玉・千葉) |
| 申し込み対象 | 個人 / 個人事業主 / 法人 |
| 事務手数料 | 0〜6.0% |
| 返済期間(回数) | 最長35年(420回以内) |
| 融資実行まで | 最短2日 |
- 共有持分のみ・再建築不可物件も対応: 他の共有者に内緒で借りたい「自分の持分のみ」の融資や、他社で断られやすい再建築不可・借地権物件にも対応します。
- 最短2日のスピード対応: 1都3県にエリアを限定しているからこその土地勘と機動力を活かし、最短2日での融資実行が可能です。
- 最長35年のゆとりある返済期間: 返済期間は最長35年(420回以内)まで設定でき、毎月の返済負担を抑えられます。
MRF(エム・アール・エフ)|対面重視で事業の実情に寄り添うプラン提案

事業者専門のノンバンクとして、顧客一人ひとりの資金繰り状況に合わせたオーダーメイドの融資プランを提案してくれます。
| 金利 | 4.0%〜9.9% |
| 融資金額 | 100万円〜3億円 |
| 対象エリア | 全国 |
| 申し込み対象 | 個人事業主 / 法人 |
| 事務手数料 | 3.0% |
| 返済期間(回数) | 3年以内(〜36回) |
| 融資実行まで | 数日 |
- 共有持分のみ・再建築不可物件も対応: 他の共有者に内緒で借りたい「自分の持分のみ」の融資や、他社で断られやすい再建築不可・借地権物件にも対応します。
- 最短2日のスピード対応: 1都3県にエリアを限定しているからこその土地勘と機動力を活かし、最短2日での融資実行が可能です。
- 最長35年のゆとりある返済期間: 返済期間は最長35年(420回以内)まで設定でき、毎月の返済負担を抑えられます。
審査落ちしやすい不動産の特徴と対策
不動産担保ローンは不動産を所有していても無条件で借りられるわけではありません。特に銀行などの一般的な金融機関で敬遠されやすい審査落ちしやすい物件の特徴と、その解決策をまとめました。
(1)共有名義で他の共有者の同意が得られない物件
親族や配偶者と共同で所有している物件は、原則として共有者全員の同意と連帯保証(または担保提供)が求められます。他の共有者に内緒で借りたい場合や、同意が得られない場合は大半の銀行で即座に断られます。
対策として、共有持分のみでの融資に対応している専門ノンバンクに相談しましょう。たとえば丸の内AMSであれば、他の共有者に知られることなく、自身の所有持分のみを担保として融資の相談が可能です。
(2)再建築不可・借地権・既存不適格などの訳あり物件
建築基準法の接道義務を満たしていない再建築不可物件や借地権付き建物などは、買い手がつきにくく換金性が低いため、一般的な金融機関では評価額をゼロ(担保対象外)とみなされるケースが少なくありません。
この場合、独自の査定ノウハウを持つ独立系ノンバンクを選びましょう。首都圏エリアに特化し、再建築不可や既存不適格物件の取り扱い実績が豊富な会社であれば、前向きに評価してもらえます。
(3)市街化調整区域や地方の農地・山林
建物の建築が厳しく制限されている市街化調整区域や、売買に農業委員会の許可が必要な農地、需要が極めて限られる山林は、担保価値がつきにくい不動産です。
他に所有している宅地や建物があれば、そちらを主担保として差し入れるか、複数の物件をまとめて担保評価(共同担保)してもらう方法を検討しましょう。
(4)すでに抵当権が設定されている物件
住宅ローンなどの残債が残っている物件でも、2番抵当(後順位抵当)での借入自体は可能です。しかし、不動産の時価よりも住宅ローンの残債が多いオーバーローンの状態では、担保価値がないと判断されて審査に落ちます。
不動産担保ローンの審査に落ちたときの対処法
1社申し込んで審査に落ちてしまっても、不動産担保ローンでの資金調達を諦める必要はありません。金融機関によって審査基準や担保の評価方法は大きく異なります。以下の対処法を順番に試してみましょう。
| サービス名 | 申し込み対象 | 対象エリア | 金利 | 事務手数料 | 融資額 | 返済期間(回数) | 融資実行まで |
| スター不動産担保ローン 不動産担保ローン | 個人 事業性資金不可 | 全国 | 2.00〜8.50% | 2.2%~3.3% | 100万円〜1億円 | 最長30年 | – |
| AGビジネスサポート 不動産担保ローン | 個人事業主/法人 | 全国 | 3.24%~12.05%(※1) | 0~3.0% | 100万円~5億円 | 最長30年(360回以内) | 最短3日 |
| セゾンファンデックス 不動産担保ローン | 個人事業主/法人 | 全国 | 3.4%~9.9% | ~1.65% | 100万円~5億円(※2) | 1年~25年(12回~300回) | 最短3営業日 |
| 丸の内AMS 不動産担保ローン | 個人/個人事業主/ 法人 | 1都3県 | 3.8%~15.0% | 0~6.0% | 500万円〜5億円 | 最長35年(420回以内) | 最短2日 |
| MRF(エム・アール・エフ) 不動産担保ローン | 個人事業主/法人 | 全国 | 4.0~9.9% | 3.0% | 100万円~3億円 | 3年以内(~36回) 最大15年まで延長 | 数日間 |
※2 500万円未満のご融資が可能なエリアは東京都・神奈川県・千葉県・埼玉県のみとなります。
(1)審査基準が異なる別のノンバンクに相談する
銀行の審査に落ちたのであれば、ノンバンク系に切り替えるだけで通過するケースは多々あります。また、ノンバンク同士でも得意領域が分かれています。
- 事業資金のスピード・業績不安なら
AGビジネスサポート(赤字や債務超過でも事業実態を重視) や MRF(対面での事業計画ヒアリング) - 物件の権利関係・特殊物件なら
丸の内AMS(共有持分や再建築不可に強い) - 大手の安心感と柔軟性を両立したいなら
セゾンファンデックス(親族担保や2番抵当に対応)
(2)借入希望額を減額して再審査を依頼する
審査落ちの要因として多いのが担保価値や返済能力に対して希望融資額が高すぎるケースです。
借入希望額を必要最低限の金額に減額し、この金額であれば融資可能かを金融機関に打診してみましょう。融資希望額を下げることで返済比率(収入に対する返済負担割合)が改善し、審査に通る可能性があります。
(3)親族名義の不動産を追加担保にする
申込者本人の不動産だけでは担保評価が不足している場合、配偶者や親、兄弟などが所有する不動産を追加担保(共同担保)として差し入れる解決策があります。
セゾンファンデックスなどでは、三親等以内の親族名義の不動産も担保として認めています。親族の同意が得られる場合は有力な選択肢になります。
(4)不動産担保ローン以外の資金調達手段を検討する
どうしても担保評価がつかず融資が難しい場合は、他の資金調達方法への切り替えを検討しましょう。
- 個人の場合(自宅を所有): 自宅を売却してまとまった資金を得つつ、その後は家賃を払って住み続けられるリースバックを検討する。
- 事業者の場合: 保有している請求書(売掛債権)を期日前に現金化するファクタリングや、担保不要で少額を即日調達できるビジネスローンを活用する。
不動産担保ローン|申し込みから融資実行までの流れ・必要書類
審査を遅らせずにスムーズに資金調達を行うためには、申し込みの流れを把握し、必要書類を前もって手元に揃えておくことが大切です。
融資実行までの基本ステップ
不動産担保ローンにおいて、申し込みから融資実行までは基本的に以下のステップで進むことが多くなります。
- 仮審査・事前相談(Web・電話)
まずは公式サイトのフォームから申し込みます。物件の所在地や希望借入額、直近の年収(または売上)などを入力すると、数時間〜翌日程度で仮審査の結果や融資可能額の目安が案内されます。 - 必要書類の提出・本審査
仮審査を通過後、詳細な必要書類を提出します。金融機関側で公図や登記事項証明書の確認、現地の現地調査(査定)が行われます。 - 面談・契約手続き
融資条件(限度額、金利、返済期間)の提示を受け、合意すれば契約締結となります。対面契約のほか、オンライン面談に対応している会社もあります。 - 抵当権設定登記・融資実行
司法書士立ち会いのもとで不動産に抵当権を設定し、指定口座に資金が着金します。丸の内AMSなら最短2日、AGビジネスサポートなら最短3日、セゾンファンデックスなら最短3営業日で実行されます。
事前に準備しておきたい主な必要書類
書類に不備があると再提出などで数日〜数週間のロスが発生します。事前に以下の書類を準備しておくと審査が格段にスムーズになります。
- 本人確認書類: 運転免許証、マイナンバーカードなど
- 収入証明書類:
個人:源泉徴収票、住民税課税証明書
個人事業主・法人:確定申告書(原則2〜3期分)、決算書、納税証明書 - 不動産関連書類: 登記事項証明書(登記簿謄本)、公図、売買契約書、固定資産税評価証明書(納付書)
- 住宅ローン等の明細: 返済予定表、残債確認書類(※2番抵当で申し込む場合)
不動産担保ローンの審査に関するよくある質問(FAQ)
- 共有名義の不動産でも、自分の持分だけで借りられますか?
- 共有持分に対応している金融機関であれば融資可能です。
一般的な金融機関では共有者全員の同意を求められますが、丸の内AMSなどの専門ノンバンクであれば、他の共有者に知られることなく自身の持分のみを担保として借入の相談ができます。
- 赤字決算や開業間もない個人事業主でも融資を受けられますか?
- 事業者向けノンバンクであれば十分にチャンスがあります。
銀行では直近2〜3期の黒字が求められる傾向がありますが、AGビジネスサポート、セゾンファンデックス、MRFなどの事業者専門・柔軟審査のノンバンクは、現在の事業実態や今後の返済計画、担保となる不動産の価値を重視して前向きに審査を行います。
- 住宅ローン返済中の自宅(2番抵当)でも担保にできますか?
- 不動産の価値に対して住宅ローンの残債が下回っていれば可能です。
たとえば、時価4,000万円の住宅で住宅ローン残債が2,000万円の場合、差額の2,000万円分に担保余力があるとみなされ、第2順位の抵当権を設定して融資を受けられるケースがあります。
- 万が一返済が滞った場合、自宅はすぐに競売にかけられますか?
- 直ちに競売になるわけではありません。
返済が遅れた場合でも、まずは金融機関から督促や返済計画のリスケジュールの相談が行われます。競売を避けるために任意売却を選択して市場価格に近い金額で売却するなど、解決に向けた猶予や選択肢が用意されるのが一般的です。
まとめ|最適な不動産担保ローンを選ぶには
不動産担保ローンには「審査が甘い・誰でも通る」商品は存在しませんが、担保となる不動産の価値を正しく評価してくれる会社を選べば、無担保ローンで審査落ちした方でも資金調達の道は大きく開けます。
ご自身の状況に合った1社を選んでみてください。
- 銀行で断られたが大手で借りたい・親族担保を活用したい(事業者)
→ セゾンファンデックス(大手グループの安心感・上限手数料1.65%) - 資金繰りを急いでいる・赤字でも相談したい(事業者)
→ AGビジネスサポート(最短3日融資・事業実態を重視) - 1都3県在住で、共有持分や再建築不可などの訳あり物件を担保にしたい
→ 丸の内AMS(首都圏特化・最短2日融資) - 担当者と対面でじっくり事業相談をしながら進めたい(事業者)
→ MRF(エム・アール・エフ)(対面重視・オーダーメイド提案) - 信用情報に問題がなく、低金利でおまとめ・生活資金を借りたい(個人)
→ スター不動産担保ローン(年2.00%〜の銀行低金利)
不動産の査定や事前相談はどの会社も原則として無料で行えます。まずはご自身の状況に最も合致する1社を選び、融資可能額の仮審査や相談を申し込んでみてください。